 דף הביתאודותתכנון פיננסימתחילים נכוןסדנאות וקורסיםכלים והטבותמאמריםבואו נדבר
WhatsAppInstagramFacebookEmail
חזרה למאמרים
על קפה הפוך, משכנתאות ומה שביניהם: הריבית יורדת - ואיך זה משפיע עלינו?
עדי שרון | פורסם ב-
האמת היא שההודעה השבוע של בנק ישראל להוריד את הריבית ב-0.25% לא באמת הפתיעה אותי. ההערכות כבר לגמרי דיברו על זה שהורדת הריבית הבאה מגיעה, וגם שמגמת הירידה עוד תמשיך לאורך השנה.
אבל אתמול, כשנכנסתי לבית הקפה הקבוע שלי, קיבלתי המחשה נהדרת לאיך שהכותרות הכלכליות הגדולות פוגשות אותנו ביום יום. מנהל המשמרת, שגב, שהוא כבר חבר, קיבל את פניי בחיוך רחב. הוא יודע שאני מתכננת פיננסית, אז הוא ישר הכריז: "הקפה עליי היום! על חשבון החיסכון שסידרת לי במשכנתה עם הורדת הריבית!". כמובן שהוא צחק והניח שבגלל המקצוע שלי יש לי איזו יד נסתרת בהחלטות של בנק ישראל, אבל הצחוק הזה גרם לי לחשוב עליו, ועל כולנו.
מה בעצם קרה? הריבית יורדת
אז מה בעצם קרה? הריבית במשק ירדה ל-3.5%, מה שאומר שריבית הפריים נגזרת ממנה ועומדת עכשיו על 5%. המשמעות הישירה עבור שגב מבית הקפה, ועבור כל מי שיש לו משכנתא או הלוואה, היא הקלה קטנטנה בהחזר החודשי. זה אולי לא סכום משמעותי - חיסכון של בערך 15 שקלים על כל 100 אלף שקלים שלקחתם במסלול הפריים, אבל על משכנתא ממוצעת מדובר בעשרות עד מאות שקלים בחודש, שמצטברים לאלפים לאורך השנים.
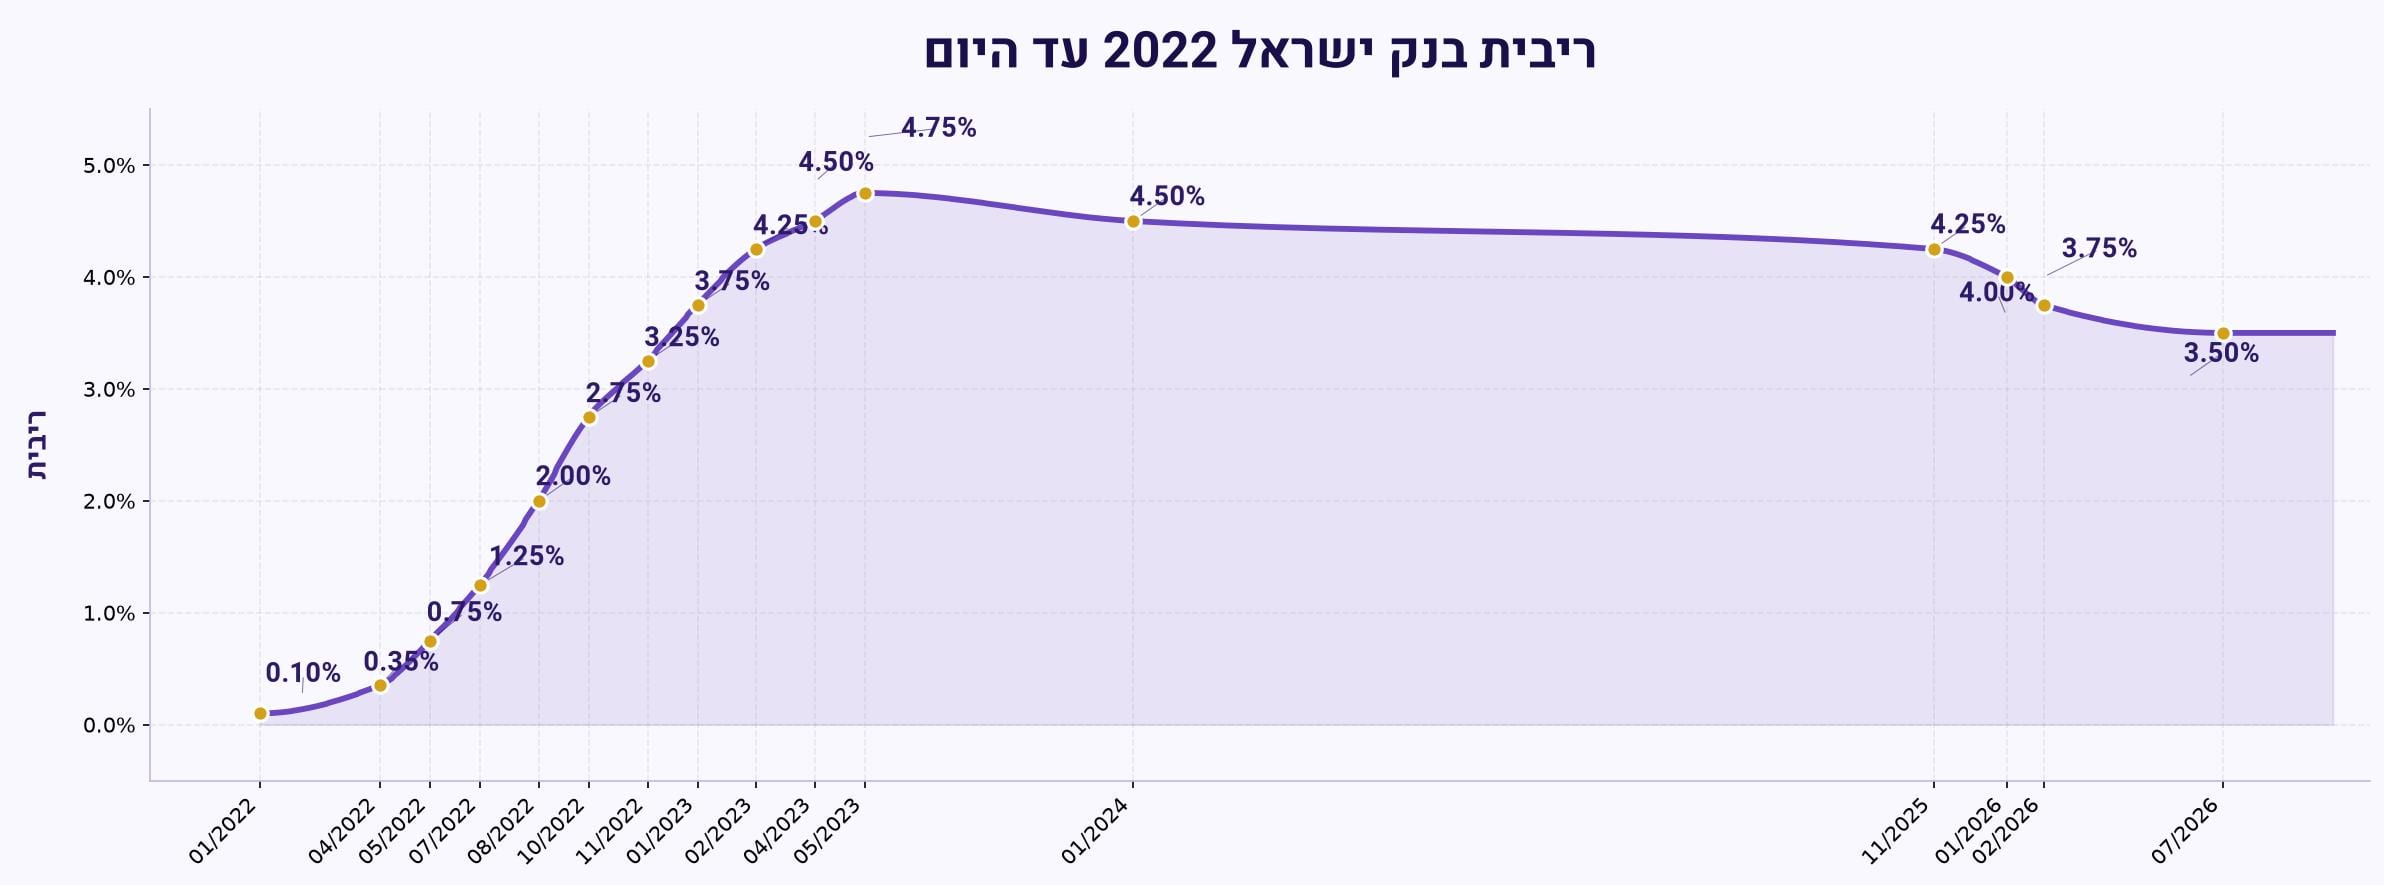 ריבית בנק ישראל 2022 עד היום
המרוויחים והמפסידים
מעבר לכיס הפרטי שלנו, להורדת הריבית הזו יש השפעה דרמטית על השוק כולו, ונוצרים כאן מנצחים ומפסידים ברורים:
המרוויחים: חברות הנדל"ן וחברות ההייטק נהנות כי עלויות המימון וההלוואות שלהן יורדות, ועם תחזית להמשך מגמת ירידה של הריבית בעוד כ-0.5% על פני השנה, זה מאפשר לחברות לעשות פעילויות צמיחה במימון הלוואות, מה שיכול להגדיל את הביקוש לעובדים.
המפסידים: הבנקים יתחילו לראות צמצום ברווחי העתק שלהם, דבר שאי אפשר להצטער עליו. ומה לגבי מי שמעדיף לשמור את הכסף שלו בפיקדונות בנקאיים סולידיים או קרנות כספיות? הוא יגלה שהתשואות שם הולכות ויורדות, מה שכנראה ידחוף הרבה מאיתנו בחזרה לשוק ההון לטובת אפיקים אחרים.
ומה עם שגב מבית הקפה?
מה הוא באמת ירגיש מכל זה? כבר בתשלום המשכנתא הקרוב הוא יראה ירידה קלה של כמה עשרות שקלים בהחזר החודשי. זה כנראה לא יספיק לו כדי לממן חופשה ספונטנית במלדיביים, אבל זה לגמרי מספיק כדי שהוא יוכל להזמין אותי לאמריקנו על חשבונו פעם בחודש. ובימים אלו, כשעלויות המחיה עדיין גבוהות והכלכלה מנסה להתאושש, כל שקל שנשאר לנו בכיס הוא מבורך.
אז מה כדאי לעשות עכשיו?
דבר ראשון, לא הייתי רצה כבר מחר בבוקר לבנק ולנסות למחזר את המשכנתא. ההערכות הן שעוד צפויות לנו הפחתות ריבית נוספות בהמשך, ולפעמים הצעד הכי חכם הוא פשוט להמתין קצת שהמגמה תתייצב.
דבר שני, הטיפול בכסף הפנוי שלכם. כשהריבית במשק יורדת, גם הריבית שהבנק נותן לכם על הפיקדונות יורדת יחד איתה, והכסף שלכם מתחיל לאבד מהכוח שלו. זה בדיוק הזמן להסתכל על הכספים ששוכבים בעו"ש או בפיקדונות, לבחון את תיק ההשקעות, ולשקול אלטרנטיבות, כאלה שיגרמו לכסף שלכם להמשיך לעבוד ולצמוח לאורך זמן, גם כשהריבית מסביב יורדת.
לא בטוחים איך? בשביל זה אני פה!
אוהבים את מה שקראתם?
הורידו את המדריך החינמי "שלושת השלבים לצמיחה פיננסית" וקבלו כלים פרקטיים ליישום.
להורדת המדריך החינמיתגובות
השם שלכם התגובההתגובות מוצגות באתר. אין צורך בהרשמה.
פרסום תגובהטוען תגובות...
מאמרים נוספים שיעניינו אתכם
- כמה כסף צריך לחסוך לחתונה: המדריך לחישוב המספר
אין מחיר אחד לחתונה, ויש דרך מסודרת להגיע למספר שלכם. איך מחשבים כמה כסף צריך, כמה להפריש בחודש, ומה עושים כשהפער נראה גדול מדי.
- מה עושים עם כסף החתונה: מדריך מעשי לזוגות
הכסף שנאסף בחתונה הוא לרוב הסכום הגדול הראשון שיש לכם ביחד. הנה איך לתת לו תפקיד, במקום לתת לו להתמוסס בהוצאות של החודשים הבאים.
- פיטורים בהייטק 2026: איך להיערך כלכלית לעידן ה-AI
אלפי עובדים כבר איבדו את עבודתם. אבל השאלה החשובה היא לא רק אם יפטרו אתכם, אלא כמה חופש יהיה לכם אם זה יקרה.
רוצים ליווי אישי? תכנון פיננסי הוליסטי למשפחות או צרו קשר.
לכל המאמריםתכנון פיננסי הוליסטי שמתחיל באנשים, לא במספרים. Plan your wealth. Live your freedom.
ניווט מהיר
דף הביתאודותתכנון פיננסימתחילים נכוןסדנאות וקורסיםמאמריםצרו קשר
WhatsAppInstagramFacebookEmail© 2026 Spiral Up. כל הזכויות שמורות. · מדיניות פרטיות · תקנון ותנאי שימוש · הצהרת נגישות